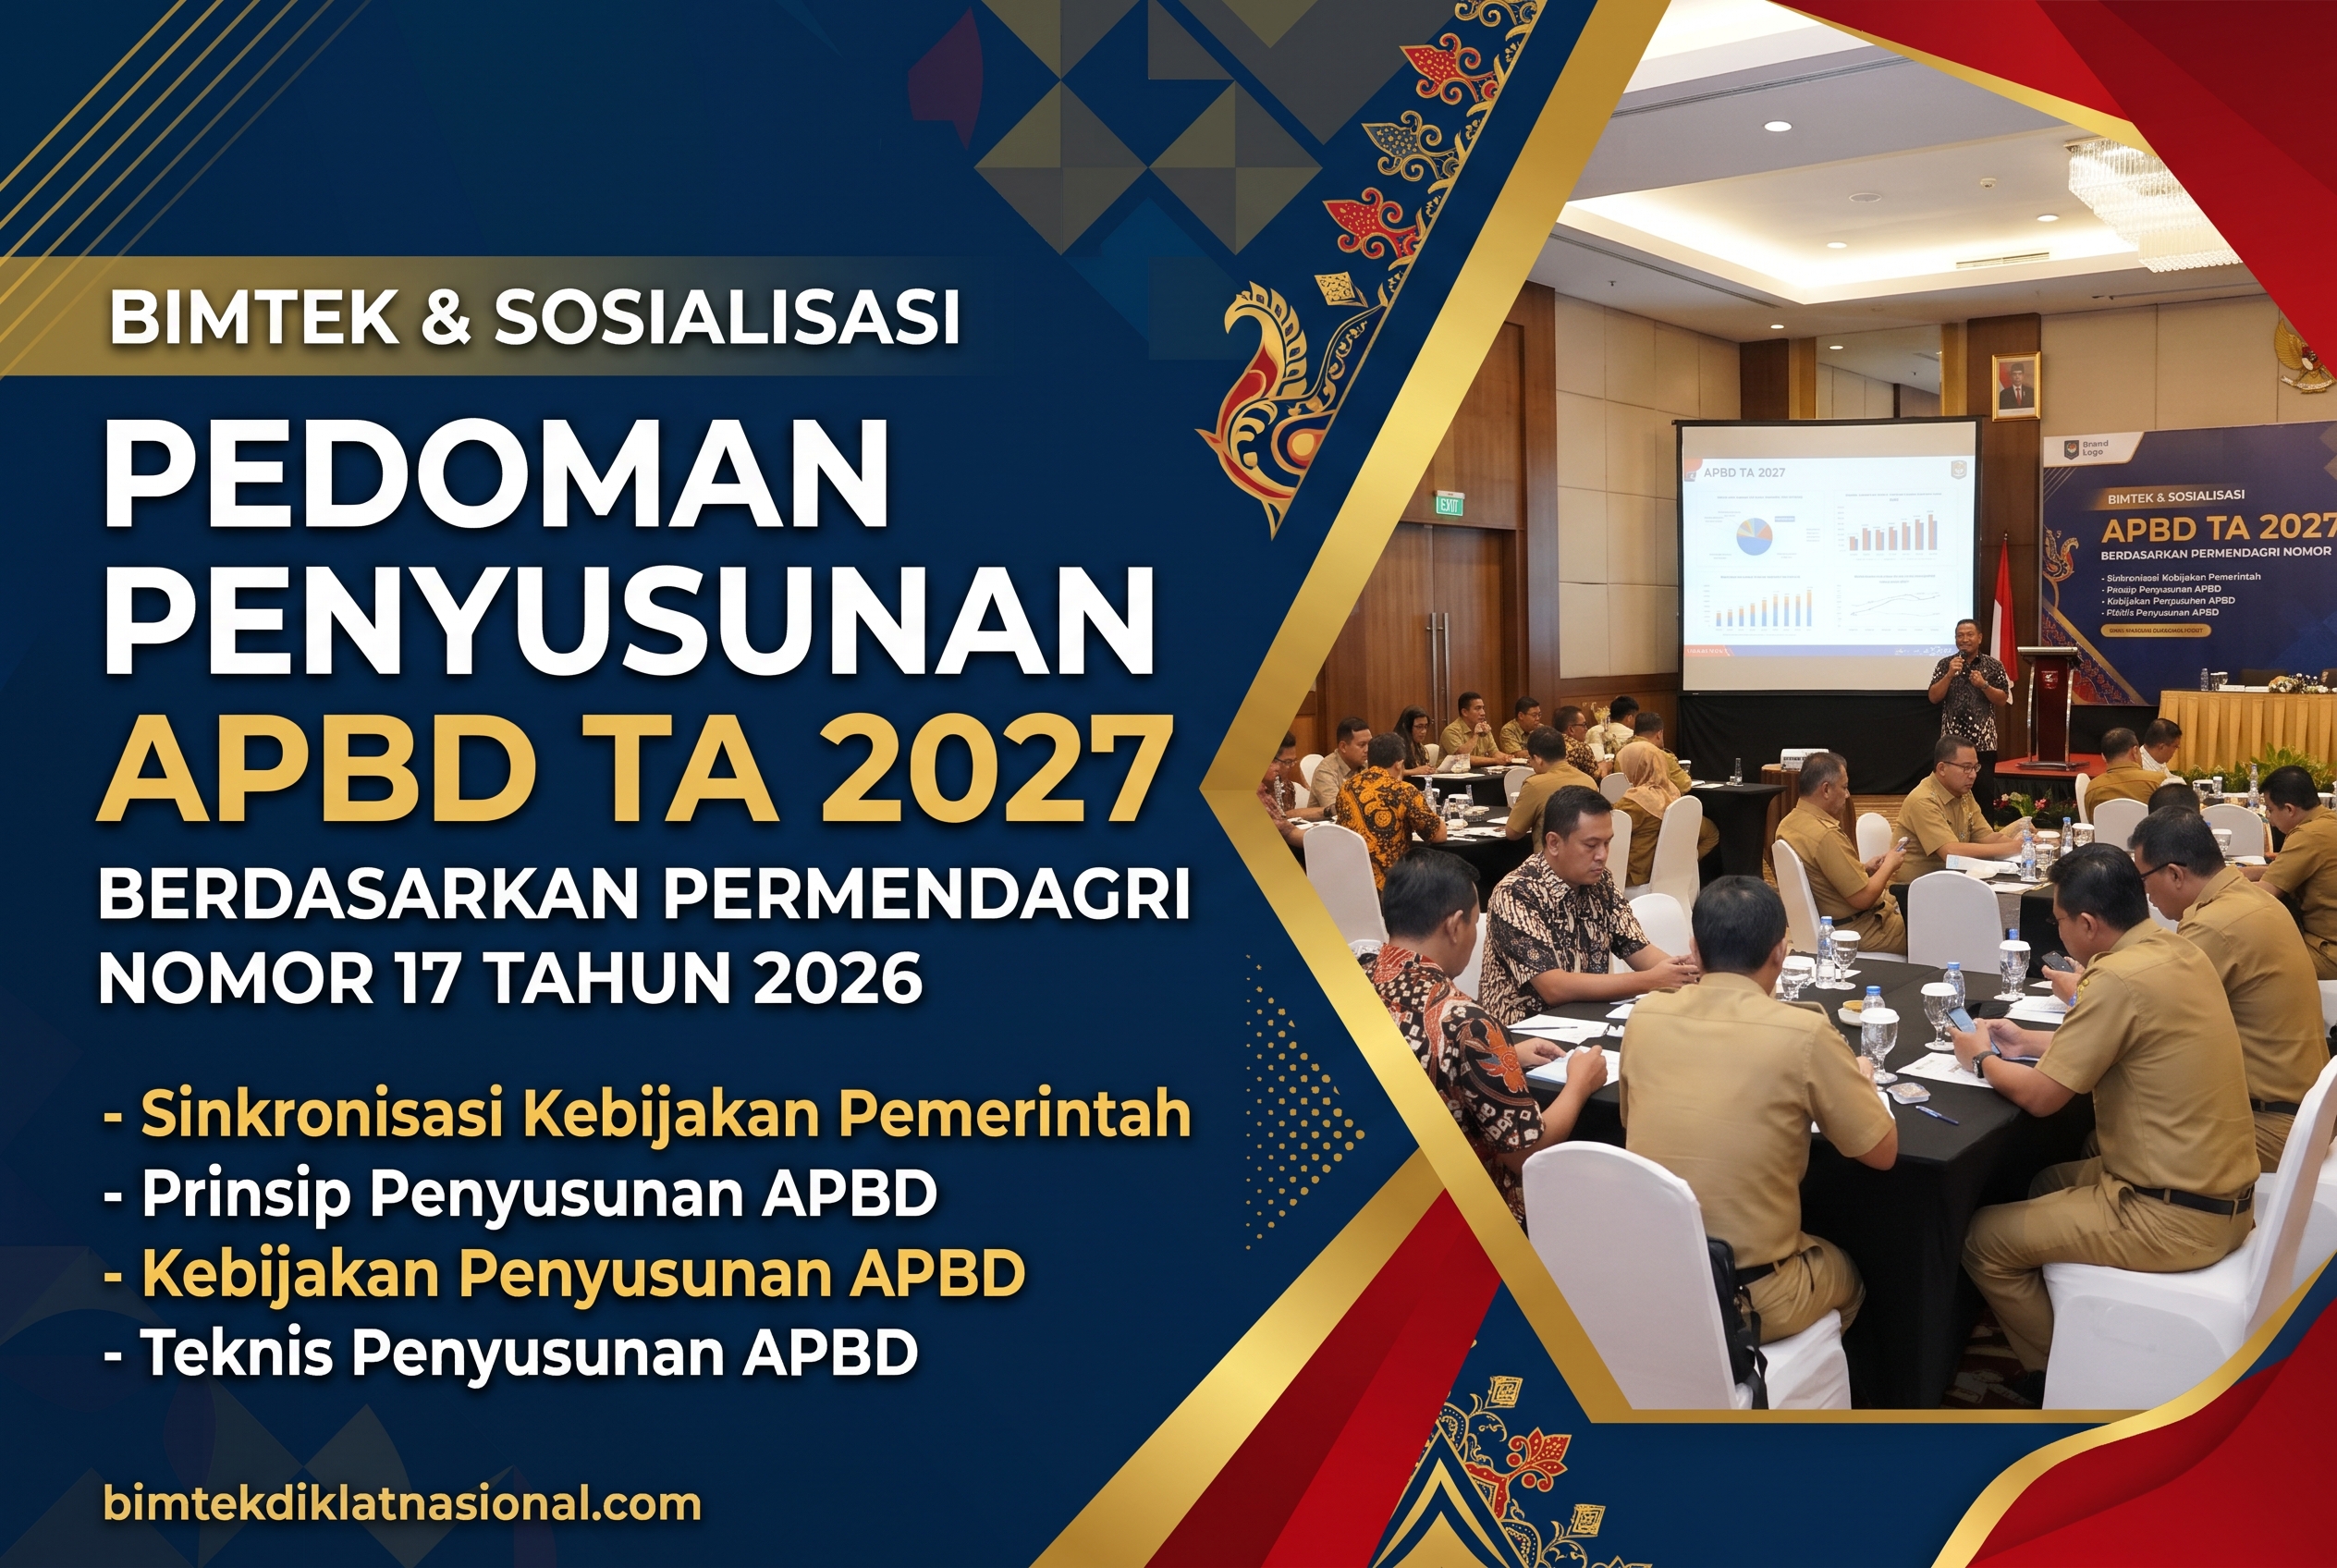
Pemerintah pusat melalui Kementerian Dalam Negeri telah menerbitkan Permendagri Nomor 17 Tahun 2026 tentang Pedoman Penyusunan Anggaran Pendapatan dan Belanja Daerah (APBD) Tahun Anggaran 2027 (Berita Negara Tahun 2026 Nomor 606). Regulasi ini menjadi acuan wajib bagi seluruh Pemerintah Daerah, Tim Anggaran Pemerintah Daerah (TAPD), DPRD, serta seluruh Perangkat Daerah (SKPD) dalam merancang, membahas, dan menetapkan APBD TA 2027 agar tepat waktu, akuntabel, dan berdampak langsung bagi masyarakat.
Sebagai turunan operasional dari UU Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, serta selaras dengan Permendagri Nomor 14 Tahun 2026 tentang Pedoman Penyusunan RKPD Tahun 2027, Permendagri 17/2026 membawa penekanan kuat pada penganggaran berbasis kinerja dan hasil nyata (outcome).
Berikut adalah ulasan lengkap mengenai empat substansi utama Permendagri Nomor 17 Tahun 2026 yang wajib dipahami oleh setiap pengelola keuangan daerah.
Substansi pertama menekankan bahwa penyusunan APBD Tahun Anggaran 2027 tidak boleh berjalan sendiri, melainkan harus terintegrasi penuh dengan arah kebijakan pembangunan nasional. Sinkronisasi ini bertujuan memastikan efektivitas belanja negara dan daerah secara bersamaan.
Poin penting dalam sinkronisasi kebijakan meliputi:
Agar pengelolaan keuangan daerah tetap sehat dan kredibel, Permendagri Nomor 17 Tahun 2026 menggariskan prinsip-prinsip dasar yang harus dipatuhi dalam setiap tahapan penyusunan anggaran:
Substansi ketiga mengatur secara rinci arah kebijakan pada tiga struktur utama APBD, yaitu Pendapatan, Belanja, dan Pembiayaan Daerah:
Kebijakan Pendapatan Daerah
Pemerintah daerah didorong untuk menyusun proyeksi Pendapatan Asli Daerah (PAD), Pendapatan Transfer, dan Lain-lain Pendapatan Daerah yang Sah secara realistis dan terukur. Pengujian asumsi pendapatan harus dilakukan secara cermat agar tidak memunculkan target semu yang berisiko mengganggu arus kas daerah di tahun berjalan.
Kebijakan Belanja Daerah
Penganggaran belanja daerah TA 2027 difokuskan pada kualitas belanja (spending better), mencakup:
Pemenuhan belanja wajib (mandatory spending) seperti alokasi fungsi pendidikan, infrastruktur pelayanan publik, pengawasan, serta pengendalian belanja pegawai.
Penataan ketat terhadap belanja hibah dan bantuan sosial agar tepat sasaran dan mematuhi ketentuan regulasi (termasuk larangan pemberian hibah secara terus-menerus setiap tahun anggaran kecuali diatur lain oleh undang-undang).
Fokus pada standar pelayanan minimal (SPM) dan efisiensi belanja operasional.
Kebijakan Pembiayaan Daerah
Pengelolaan penerimaan dan pengeluaran pembiayaan—termasuk proyeksi Sisa Lebih Perhitungan Anggaran (SiLPA), pinjaman daerah, serta penyertaan modal—harus dianalisis secara hati-hati dengan mempertimbangkan risiko keberlanjutan fiskal daerah.
Bagian teknis dalam Permendagri 17/2026 menjadi panduan operasional bagi TAPD dan SKPD dalam menerjemahkan kebijakan ke dalam dokumen anggaran yang siap dieksekusi. Hal-hal krusial pada tahap teknis meliputi:
Memahami detail Permendagri Nomor 17 Tahun 2026 secara menyeluruh sangat krusial untuk mencegah kesalahan administrasi, ketidaksinkronan dokumen perencanaan-penganggaran, maupun temuan pemeriksaan di kemudian hari.
Bimtek Diklat Nasional menyelenggarakan program Bimbingan Teknis (Bimtek) dan Sosialisasi Pedoman Penyusunan APBD Tahun Anggaran 2027 Berdasarkan Permendagri Nomor 17 Tahun 2026 dengan narasumber kompeten dan berpengalaman di bidang pengelolaan keuangan daerah.
Kami menyediakan kelas reguler nasional di berbagai kota besar (Jakarta, Bandung, Yogyakarta, Surabaya, Bali, Makassar, Batam, dan lainnya) serta layanan In-House Training khusus sesuai kebutuhan instansi Anda.
Biaya Kontribusi Bimtek Lokasi: Bandung Bogor Puncak Jakarta Malang Semarang Surabaya Yogyakarta
*Harga bisa berubah sewaktu-waktu
Biaya Kontribusi Bimtek Lokasi: Bali Balikpapan Banjarmasin Batam Belitung Kendari Lombok Medan Padang Palangkaraya Palembang Pekanbaru
*Harga bisa berubah sewaktu-waktu
Biaya Kontribusi Bimtek Lokasi: Aceh Ambon Kupang IKN (Ibu Kota Nusantara) Makassar Manado Palu Ternate
*Harga bisa berubah sewaktu-waktu
Biaya Kontribusi Bimtek Lokasi: Jayapura Manokwari Merauke Nabire Jayawijaya Sorong